Comptabilité en partie double : choisir le débit et le crédit sans les confondre
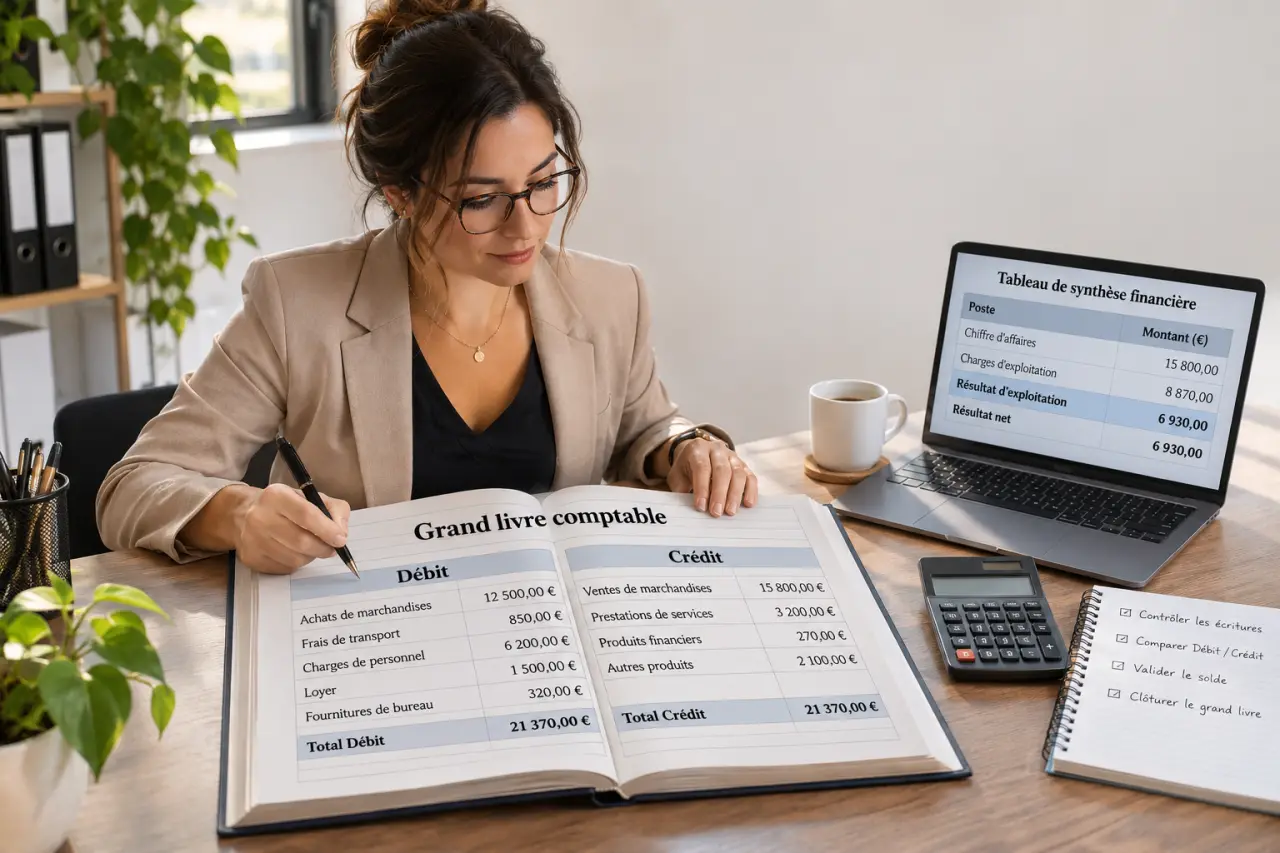
La comptabilité en partie double enregistre chaque opération dans au moins deux comptes : un ou plusieurs comptes sont débités, et un ou plusieurs autres sont crédités. La règle est constante : le total des débits doit égaler le total des crédits. Ce mécanisme permet de suivre non seulement l’argent encaissé ou payé, mais aussi les créances, les dettes et le patrimoine de l’entreprise.
Une opération, plusieurs effets à enregistrer
Lorsqu’une entreprise achète un véhicule à crédit, elle acquiert un bien et contracte une dette. Lorsqu’elle encaisse une facture client, sa banque augmente et sa créance disparaît. La partie double relie ces effets dans une même écriture : chaque mouvement possède une contrepartie.
« Double » ne signifie donc ni saisir deux fois la même facture, ni utiliser systématiquement deux lignes. Une vente soumise à TVA mobilise généralement trois comptes. L’essentiel est l’égalité des montants inscrits de chaque côté, quelle que soit la quantité de comptes concernés.
On peut raisonner en origine et destination des fonds pour un financement ou un paiement. Toutefois, toutes les écritures ne correspondent pas à un déplacement d’argent : une facture non réglée suffit à constater une créance ou une dette.
Ce système s’est développé dans les pratiques marchandes et bancaires italiennes. Selon Wikipédia, son usage était fréquent dans les banques italiennes dès la fin du XIIIe siècle. Luca Pacioli en expose les principes dans un traité publié à Venise en 1494 : il contribue à leur codification, sans en être l’inventeur.
Débit et crédit : raisonner selon la nature du compte
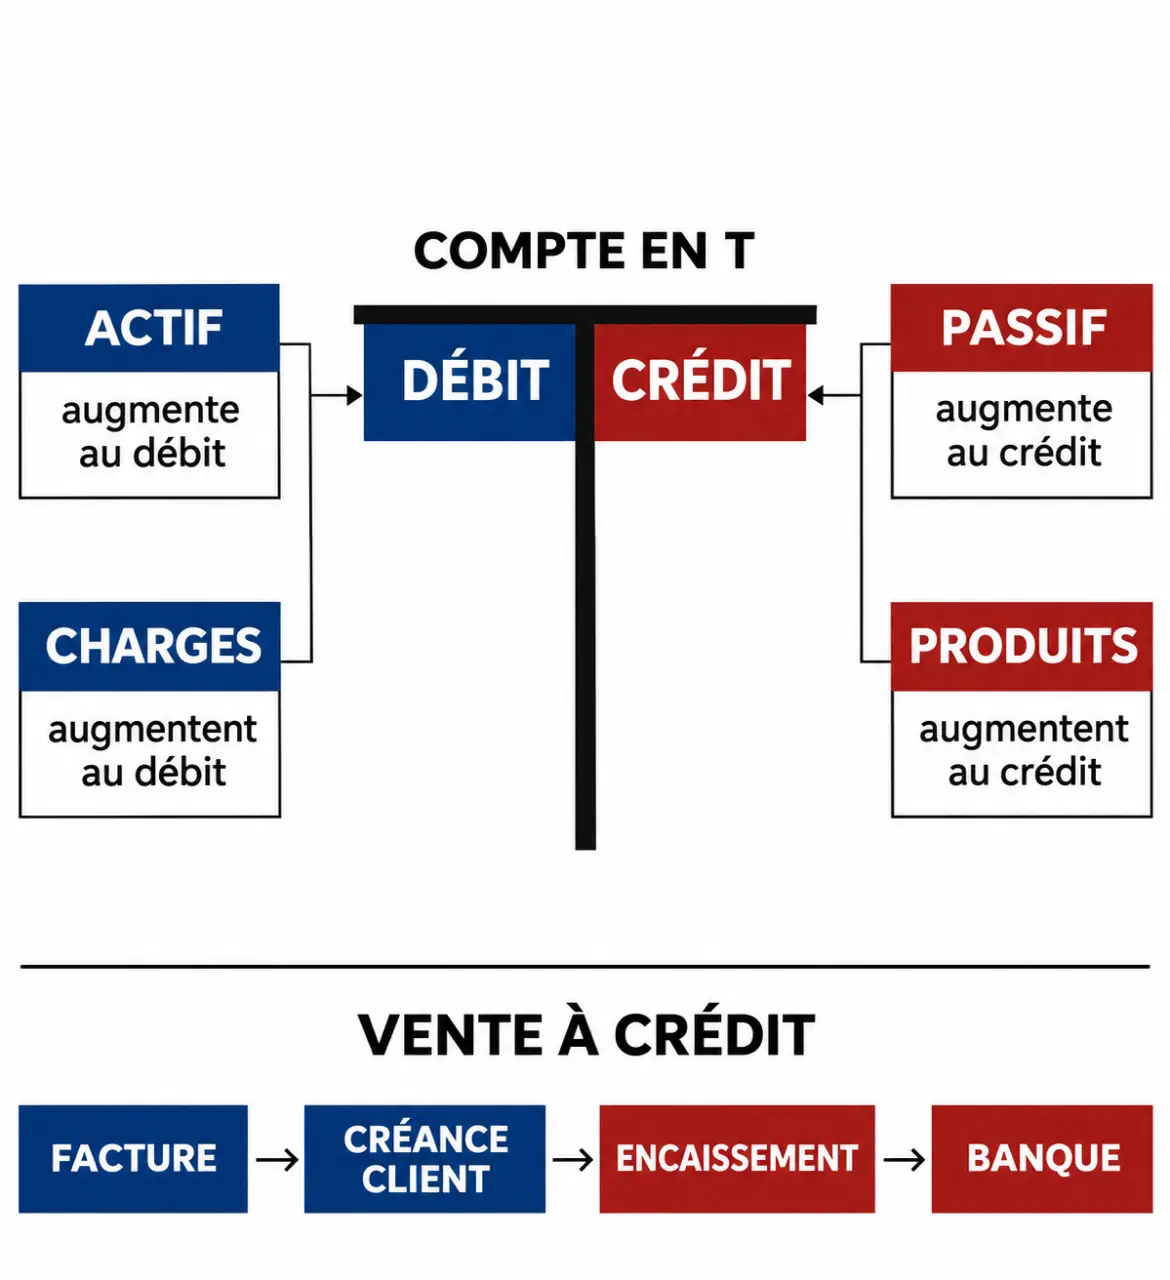
Le débit et le crédit désignent les deux côtés d’un compte, et non automatiquement une entrée et une sortie d’argent. Dans un compte en T, le débit se place à gauche et le crédit à droite. Pour choisir le bon côté, il faut d’abord identifier la nature du compte.
| Nature du compte | Exemples | Augmentation | Diminution |
|---|---|---|---|
| Actif | Banque positive, créances clients, matériel | Débit | Crédit |
| Passif | Capital, emprunts, dettes fournisseurs | Crédit | Débit |
| Charges | Achats, loyers, assurances | Débit | Crédit |
| Produits | Ventes, prestations | Crédit | Débit |
L’actif représente notamment les biens et les droits de l’entreprise. Le passif regroupe ses ressources de financement, dont les capitaux propres et les dettes : il ne se limite donc pas aux sommes dues aux fournisseurs. Ces comptes alimentent le bilan. Les charges et les produits servent, eux, à déterminer le résultat de l’exercice dans le compte de résultat.
Pour mémoriser ces conventions, prenez le patrimoine comme socle du raisonnement : demandez-vous d’abord ce que l’entreprise possède, ce qu’on lui doit et ce qu’elle doit. Placez-vous toujours dans son périmètre, pas dans celui de sa banque. Un versement client augmente ainsi son compte Banque au débit, même si son relevé bancaire présente un crédit : les deux documents décrivent la relation depuis des points de vue opposés.
En France, le Plan comptable général normalise les comptes utilisés. Le numéro aide à classer l’opération, mais comprendre sa nature reste indispensable pour déterminer le sens de l’écriture.
De la facture au règlement : deux exemples d’écritures
Une vente avec TVA, puis son encaissement
Prenons une vente de marchandises de 10 000 € HT, avec 2 000 € de TVA collectée, soit 12 000 € TTC. Le client ne paie pas immédiatement. L’entreprise enregistre donc une créance, un produit et une dette de TVA envers l’État.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 411 | Clients | 12 000 € | |
| 707 | Ventes de marchandises | 10 000 € | |
| 44571 | TVA collectée | 2 000 € | |
| Total | 12 000 € | 12 000 € |
À réception du paiement, on débite le compte 512 Banque de 12 000 € et on crédite le compte 411 Clients de 12 000 €. Il ne faut pas enregistrer une seconde vente : l’encaissement transforme seulement la créance en trésorerie.
Le compte client en T permet de visualiser ce parcours. En supposant qu’il n’existe aucune autre opération, son solde devient nul après règlement.
| 411 Clients — Débit, à gauche | 411 Clients — Crédit, à droite |
|---|---|
| Facture : 12 000 € | Encaissement : 12 000 € |
Un véhicule acheté avec paiement échelonné
Pour un véhicule de 10 000 €, en laissant volontairement la TVA hors de cet exemple, l’entreprise débite le compte 2182 Matériel de transport et crédite le compte 404 Fournisseurs d’immobilisations du même montant. Le véhicule est une immobilisation, et non un achat de marchandises.
Si le paiement s’effectue en 5 échéances de 2 000 €, chaque règlement débite le compte 404 et crédite le compte 512 Banque de 2 000 €. La dette diminue progressivement, sans enregistrer à nouveau l’acquisition du véhicule.
Du journal à la balance : contrôler sans se fier au seul équilibre
Les écritures sont enregistrées chronologiquement dans le journal comptable, puis regroupées par compte dans le grand livre. La balance récapitule, pour chaque compte, les mouvements débiteurs et créditeurs ainsi que son solde.
Il faut distinguer un mouvement d’un solde : une facture client de 12 000 € crée un mouvement au débit ; son règlement crée un mouvement au crédit. Le solde correspond à la différence entre les deux côtés. Dans une balance équilibrée, le total des mouvements débiteurs égale celui des mouvements créditeurs, et le total des soldes débiteurs égale celui des soldes créditeurs.
Une balance équilibrée n’est pas une garantie d’exactitude. Une facture oubliée, une opération saisie deux fois ou un mauvais compte utilisé peuvent laisser les totaux parfaitement égaux. Un logiciel bloque généralement les écritures déséquilibrées, mais ne remplace pas l’analyse comptable.
Avant de valider une écriture, vérifiez ces points :
- La pièce justificative, sa date et son montant.
- La nature des comptes et le traitement éventuel de la TVA.
- L’égalité entre débits et crédits.
- L’absence de doublon et la distinction entre facture et règlement.
Partie simple ou partie double : ce que change la contrepartie
Dans sa forme courante, la comptabilité en partie simple suit principalement les recettes et les dépenses. Elle répond à la question : « Combien ai-je encaissé ou payé ? » La partie double permet aussi de comprendre pourquoi la trésorerie évolue et quelles obligations restent à régler.
Une vente à crédit illustre cette différence : avant l’encaissement, la partie double fait apparaître une créance client. De même, un emprunt reçu augmente la banque et une dette financière, sans constituer un produit de vente.
La comptabilité générale d’entreprise repose sur la partie double. Certains régimes permettent toutefois des obligations simplifiées : le niveau de tenue requis dépend du statut et du régime applicable. La méthode demande davantage de classement et de contrôles qu’un simple suivi de trésorerie, mais elle fournit une lecture structurée du patrimoine et du résultat.
Pour débuter, gardez une séquence constante : identifier l’opération, choisir les comptes, déterminer leurs variations, puis vérifier l’équilibre. C’est cette logique, davantage que la mémorisation isolée des numéros, qui rend les écritures compréhensibles.