Ma comptabilité en ligne : factures, trésorerie et cabinet réunis au même endroit
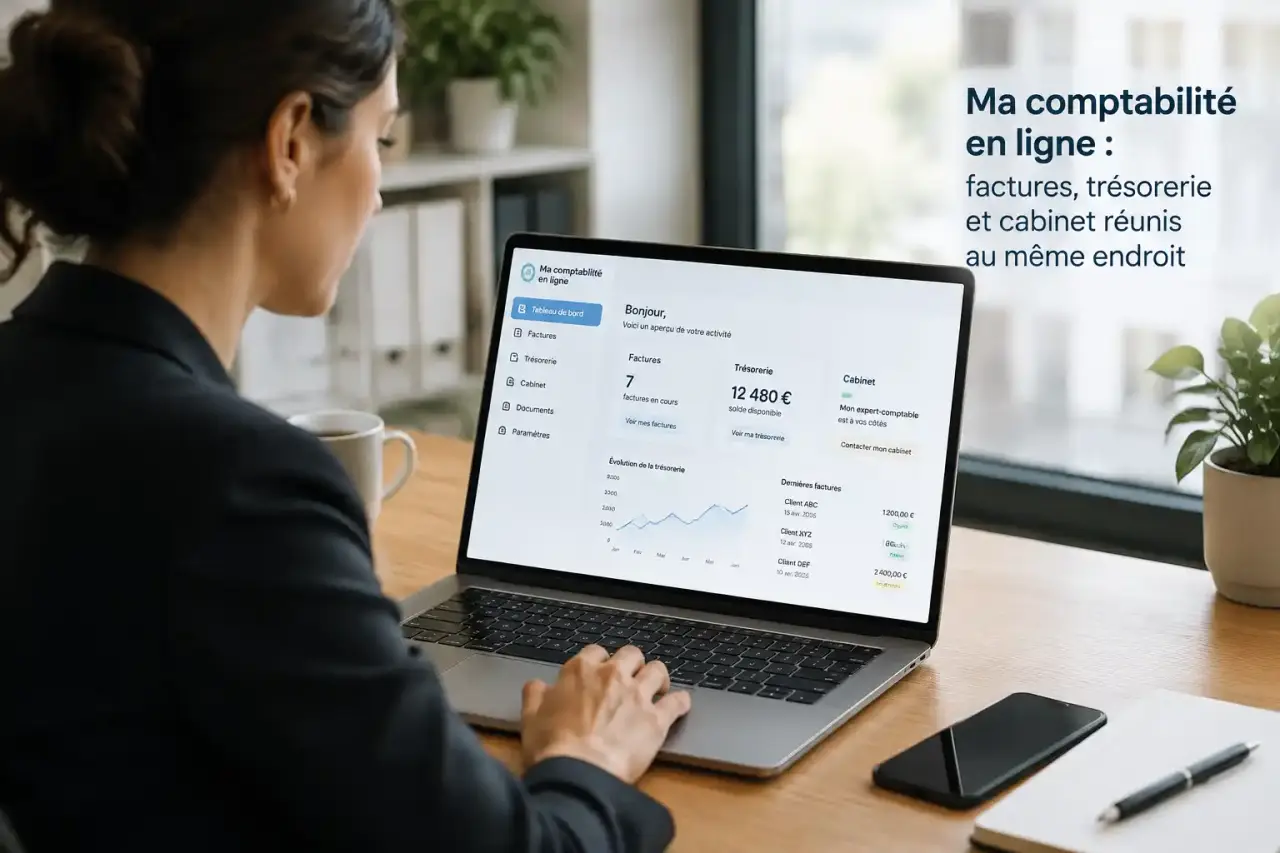
Gérer sa comptabilité ne consiste plus à empiler les factures jusqu’à la fin du mois. Un espace comptable en ligne permet de suivre les encaissements, les dépenses et les documents utiles au fil de l’eau, tout en laissant à l’expert-comptable son rôle de contrôle et de conseil. L’intérêt est concret : connaître la situation de l’activité sans devoir maîtriser chaque règle d’écriture comptable.
Ce que recouvre vraiment un espace « ma comptabilité »
Selon l’organisation choisie, « ma comptabilité » peut désigner un portail client, une application mobile ou une solution de gestion accessible depuis un navigateur. Le principe reste le même : centraliser les informations financières de l’entreprise dans un environnement partagé, disponible sur PC, Mac, tablette et smartphone.
Pour un dirigeant de TPE ou de PME, cet espace devient un point d’entrée quotidien : dépôt d’une facture fournisseur, émission d’un devis, consultation de la trésorerie ou vérification d’une facture client en attente. Pour le cabinet comptable, il rassemble des pièces mieux classées et limite les échanges dispersés par e-mail.
Un outil de gestion, pas un remplacement automatique du cabinet
Une comptabilité en ligne simplifie la collecte et la lecture des données, mais elle ne remplace pas nécessairement un accompagnement professionnel. L’expert-comptable peut vérifier les imputations, traiter les situations particulières, préparer les déclarations et aider à interpréter les résultats. Une solution adaptée ne rend donc pas la comptabilité invisible : elle rend les informations plus accessibles et le travail partagé plus fluide.
Les fonctions qui font gagner du temps au quotidien
La valeur d’un logiciel se mesure moins au nombre de menus qu’à la continuité entre une opération réelle et son traitement comptable. Les fonctions les plus utiles limitent les ressaisies, facilitent la recherche d’une pièce et signalent les actions qui demandent une décision. L’import bancaire, la facturation et la gestion documentaire couvrent ainsi une grande partie des tâches courantes.
| Besoin quotidien | Fonction utile | Résultat attendu |
|---|---|---|
| Suivre les mouvements bancaires | Import automatique quotidien des relevés et imputation proposée | Moins de saisie manuelle et une vision actualisée |
| Traiter les achats | LAD/OCR et PDF attaché aux pièces comptables | Informations extraites et justificatif conservé au même endroit |
| Facturer rapidement | Création de devis et factures en 2 minutes | Cycle de vente mieux suivi et documents homogènes |
| Relancer les clients | Balance âgée client | Identification des retards de paiement |
| Partager les justificatifs | GED partagée avec le cabinet comptable | Moins d’allers-retours et de fichiers introuvables |
De la facture à l’écriture : un flux à surveiller
La LAD/OCR lit les données présentes sur une facture numérisée : fournisseur, date, montant ou TVA selon les documents. Le système peut ensuite proposer un traitement, mais cette proposition ne vaut pas validation définitive. Les exceptions doivent être contrôlées, notamment les achats inhabituels, les frais mixtes ou les factures incomplètes. L’automatisation est particulièrement efficace lorsque les règles sont simples et répétitives. Elle doit rester vérifiable dès qu’un cas sort de l’ordinaire.
Une facture relie un paiement, une décision d’achat, une échéance et parfois un droit à déduction. Lorsque le PDF est conservé avec l’écriture puis classé dans une GED partagée, chaque dépense reste documentée. Cette continuité facilite les vérifications et évite de reconstituer l’historique d’un achat plusieurs mois plus tard.
Piloter l’activité avant de recevoir le bilan
Le bilan annuel est indispensable, mais il arrive trop tard pour ajuster une relance, un prix ou un achat important. Un tableau de bord de gestion donne accès à des repères utilisables pendant l’exercice : chiffre d’affaires, marge, trésorerie, seuil de rentabilité, bénéfice provisoire et prévisionnel. L’analyse du chiffre d’affaires sur 2 ans aide aussi à replacer une variation dans une tendance, plutôt qu’à réagir à un seul mois.
Choisir les indicateurs selon la décision à prendre
La trésorerie répond à une question immédiate : l’entreprise peut-elle faire face à ses échéances ? La marge aide à vérifier si l’activité vendue crée réellement de la valeur. Le seuil de rentabilité indique le niveau à atteindre pour couvrir les charges, tandis que la balance âgée client oriente les relances vers les sommes les plus anciennes. Ces indicateurs ne remplacent pas l’analyse du cabinet, mais ils donnent au dirigeant une base commune pour échanger sur des faits concrets.
- Consulter les encaissements et les décaissements avant une dépense importante.
- Vérifier les factures échues grâce à la balance âgée avant de conclure à un manque de trésorerie.
- Comparer l’évolution du chiffre d’affaires avec la marge, et pas avec le chiffre seul.
- Utiliser le prévisionnel comme une hypothèse de travail, pas comme une certitude.
Travailler à deux avec le cabinet comptable
Une collaboration efficace ne repose pas sur le simple dépôt de documents. Elle suppose de définir qui fait quoi : l’entreprise transmet les pièces, suit sa facturation, catégorise éventuellement les opérations courantes et répond aux demandes ; le cabinet contrôle, ajuste et sécurise les traitements comptables et fiscaux. Une GED partagée rend cette répartition visible, puisque chacun accède à la même version d’un document.
Une routine simple pour éviter le retard
Le plus efficace consiste à intégrer la gestion comptable à la routine de l’entreprise. Les factures fournisseurs sont déposées dès leur réception, les notes de frais sont saisies dans le module dédié, les Z de caisse enregistreuse sont ajoutés régulièrement et les écarts bancaires sont examinés sans attendre. Cette cadence réduit les questions de fin de période et améliore la qualité du suivi en temps réel.
L’accès 24h/24 et 7 jours/7 permet de consulter une information hors du bureau, mais il ne doit pas encourager une gestion dans l’urgence. Les droits d’accès, la confidentialité des données et la traçabilité des actions restent essentiels lorsque plusieurs collaborateurs interviennent. Il est préférable de définir dès le départ les rôles autorisés à consulter, déposer, valider ou exporter les informations.
Comparer une solution avant de confier ses données
Avant de choisir un espace pour ma comptabilité, il faut partir des flux réels de l’activité. Une entreprise qui facture quelques clients réguliers n’a pas les mêmes priorités qu’un commerce avec caisse, qu’une société qui gère de nombreuses notes de frais ou qu’une structure soumise à des échanges avec le secteur public.
- Vérifier la compatibilité métier : l’import bancaire, les devis, les factures, les notes de frais, les Z de caisse et le suivi des règlements doivent correspondre aux usages réels.
- Évaluer le partage avec le cabinet : une GED et des droits adaptés évitent de recréer des échanges parallèles.
- Examiner la conformité : la prise en charge de Factur-X, du portail Chorus ou d’une PDP doit être vérifiée selon les obligations applicables à l’entreprise.
- Tester la lisibilité du tableau de bord : un indicateur utile doit rester compréhensible sans formation comptable avancée.
- Clarifier l’assistance : il faut distinguer l’aide technique liée au logiciel du conseil apporté par l’expert-comptable.
Une solution pertinente ne se juge pas seulement à son niveau d’automatisation. Elle doit permettre de facturer, documenter, suivre et échanger sans brouiller les responsabilités. Lorsque les données sont à jour, accessibles et correctement justifiées, l’entreprise passe moins de temps à chercher ses chiffres et davantage à décider quoi en faire.