Discretionary fund management : déléguer les décisions sans perdre la main sur son mandat
La discretionary fund management (gestion discrétionnaire) consiste à confier à un gestionnaire professionnel le pouvoir d'acheter, de vendre et de conserver des actifs en votre nom, sans validation préalable à chaque opération. Vous fixez le cadre, il prend les décisions du quotidien. Reste à comprendre ce que vous déléguez réellement, ce que vous gardez, et ce que cela coûte.
Ce que recouvre la gestion discrétionnaire
Une délégation encadrée par un mandat
Le principe central tient en un mot : le mandat. Avant toute opération, le client et le gestionnaire définissent par écrit les objectifs financiers, l'horizon d'investissement, la tolérance au risque et les éventuelles restrictions. Le discretionary fund manager (DFM) agit ensuite dans ce périmètre. Il peut investir en actions, en obligations ou dans d'autres classes d'actifs, mais il ne peut pas s'en écarter sans que le mandat soit modifié.
Ce qui change par rapport à une gestion conseillée
En gestion conseillée, le professionnel propose et vous décidez. En gestion discrétionnaire, la décision lui appartient, ce qui permet de réagir vite aux marchés. Cette réactivité répond à un problème concret : le manque de temps ou d'expertise pour suivre un portefeuille au quotidien. Le contrôle ne disparaît pas pour autant, il se déplace : il s'exerce en amont, par le contenu du mandat, et en aval, par le reporting.
Le rôle du DFM au fil du temps
De la consultation initiale au suivi continu
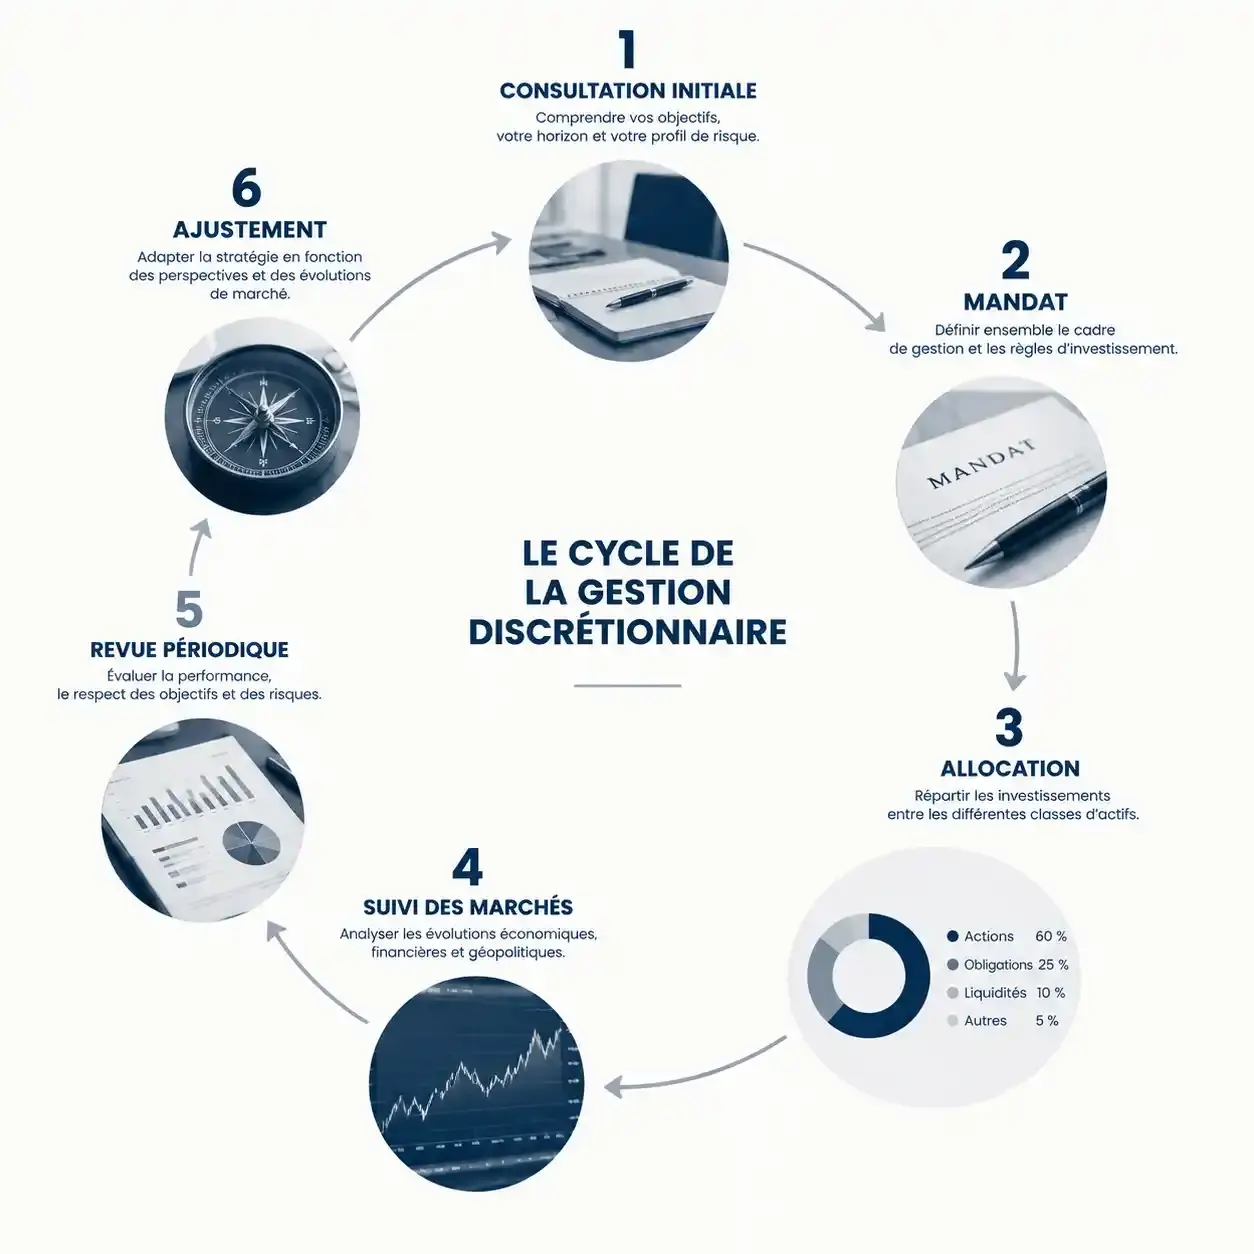
Le parcours commence par une consultation destinée à cerner votre situation, puis vient la rédaction du mandat et la construction de l'allocation. Ensuite, le gestionnaire surveille les marchés, rééquilibre le portefeuille lorsque les pondérations dérivent et ajuste la stratégie si les conditions changent. Des revues périodiques et un reporting régulier permettent de comparer les résultats à un benchmark et de vérifier que l'ensemble reste aligné avec vos objectifs.
Le mandat comme un joint de dilatation
Une image aide à saisir la logique : dans un ouvrage en béton, le joint de dilatation laisse la structure travailler avec la chaleur et le froid sans qu'elle se fissure. Un mandat bien rédigé joue ce rôle. Trop rigide, il empêche le gestionnaire d'ajuster le portefeuille quand les marchés se tendent ; trop lâche, il laisse la stratégie dériver loin de votre profil de risque. Lors de la signature, posez donc la question utile : quelle marge de manœuvre accordons-nous, sur quelles classes d'actifs et avec quelles limites de concentration (un seul secteur, un seul pays, les marchés émergents) ? C'est là que se règle l'équilibre entre souplesse et protection.
Managed ou bespoke : choisir son niveau de personnalisation
Deux modèles, deux logiques
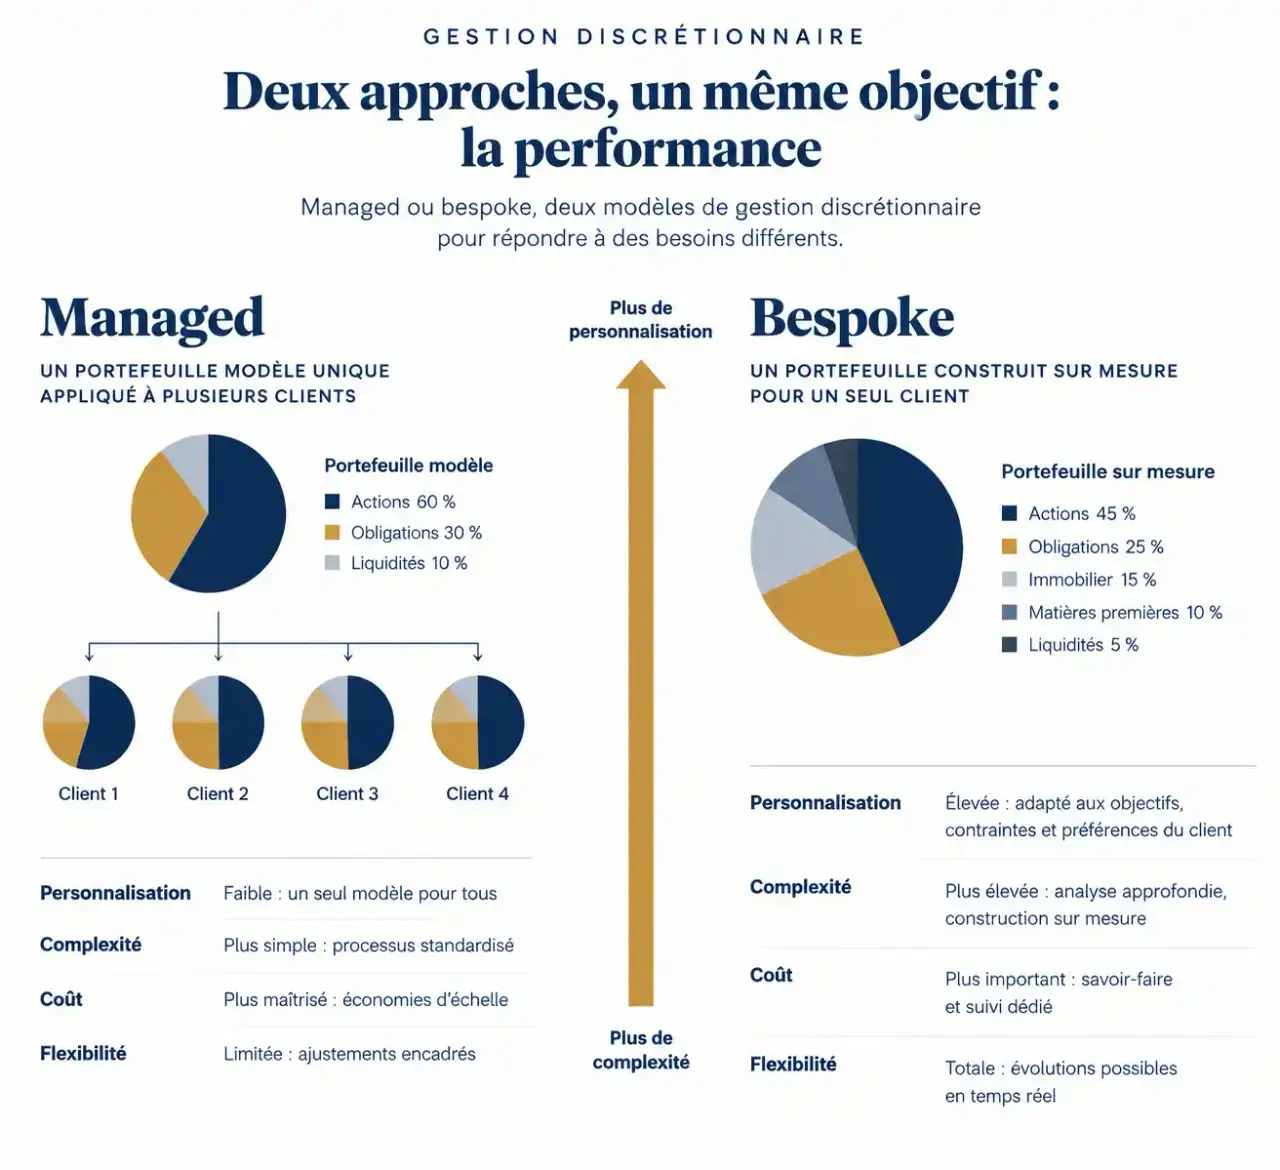
Le service managed repose sur des stratégies préétablies : le client est rattaché à un modèle correspondant à son profil de risque, et le gestionnaire l'applique à l'ensemble des portefeuilles concernés. Le service bespoke construit au contraire un portefeuille sur mesure, tenant compte de contraintes particulières. Plus la personnalisation augmente, plus la complexité de gestion et de suivi augmente aussi.
| Critère | Managed | Bespoke |
|---|---|---|
| Approche | Stratégies préétablies par profil | Portefeuille construit sur mesure |
| Personnalisation | Limitée au choix du modèle | Poussée, selon la situation du client |
| Profil adapté | Objectifs classiques, patrimoine peu complexe | Situation complexe, contraintes spécifiques |
| Principal compromis | Standardisation | Complexité accrue |
Quel profil pour quel modèle ?
Un investisseur qui veut simplement déléguer un portefeuille cohérent avec son profil de risque trouvera souvent son compte dans le modèle managed. Le bespoke devient pertinent lorsque le patrimoine est complexe : expatriation, actifs répartis entre plusieurs pays, souhaits d'exclusion ou besoin de coordination avec un conseiller patrimonial. Le choix dépend aussi de la phase de vie, car les besoins ne sont pas les mêmes à 40, 60 ou 80 ans.
Régulation et conformité : ce qui protège l'investisseur
Un cadre réglementaire à vérifier
La gestion discrétionnaire est une activité réglementée. Au Royaume-Uni, les gestionnaires relèvent de la Financial Conduct Authority (FCA) et du Financial Services and Markets Act (FSMA), tandis que MiFID II fixe en Europe des exigences de transparence et de conduite. Avant de signer, vérifiez que le prestataire est bien autorisé dans la juridiction concernée.
Transparence et devoir fiduciaire
La conformité se traduit concrètement par une obligation d'agir dans l'intérêt du client, par une information claire sur les frais et par un reporting régulier. Elle ne garantit pas la performance, mais elle rend la relation lisible : vous savez ce que le gestionnaire a le droit de faire, et vous pouvez vérifier ce qu'il a fait.
Frais, risques et limites à examiner avant de s'engager
Lire la structure des frais
Les frais proportionnels aux actifs sous gestion (AUM) se situent entre 0,1 % et 4 % selon les services. Certains mandats ajoutent des frais de performance, compris entre 10 % et 30 %. Ces charges réduisent directement le rendement net : demandez un coût total, incluant les frais des supports sous-jacents, et pas seulement le taux affiché par le gestionnaire.
Risques de marché et liquidité
Déléguer ne supprime pas le risque. Les marchés fluctuent et la valeur du portefeuille peut baisser. La liquidité mérite aussi attention : tous les supports ne se vendent pas quotidiennement, et certains imposent un blocage pendant toute la durée de l'investissement. Vérifiez les indicateurs de risque liés à la concentration par secteur, par pays ou sur les marchés émergents.
Les questions à poser avant de choisir
- Quelles restrictions le mandat permet-il d'inscrire ?
- À quelle fréquence les revues et le reporting sont-ils prévus ?
- Quel est le coût total annuel, frais de performance compris ?
- Quelles contraintes de liquidité s'appliquent aux supports ?
- Comment le gestionnaire est-il autorisé et supervisé ?
Si les réponses sont claires et écrites, vous disposez d'une base solide pour comparer les prestataires et décider si la gestion discrétionnaire correspond à votre situation.