Obtenir un prêt pour créer une entreprise sans apport : les garanties qui rassurent les financeurs
Obtenir un prêt pour créer une entreprise sans apport est possible, mais rarement en présentant une simple idée et une demande globale de trésorerie. Sans épargne personnelle, le financeur cherchera d’autres preuves : un projet chiffré, des premières ventes, une garantie, un accompagnement ou la combinaison de plusieurs dispositifs. L’objectif consiste à réduire le risque perçu et à financer précisément les dépenses nécessaires au démarrage.
L’apport n’est pas obligatoire, mais il reste un signal pour la banque
Un apport personnel correspond aux sommes que le créateur injecte dans son projet : épargne, don familial, indemnités mobilisées ou fonds apportés par un associé. Il sert à payer les premiers frais, à absorber les imprévus et à montrer que l’entrepreneur partage le risque financier. Dans un prêt bancaire classique, il représente fréquemment entre 10 et 30 % du coût global du projet, sans que ce seuil soit une règle automatique.
En pratique, une banque peut financer une création sans apport si le besoin reste raisonnable, si les prévisions sont prudentes et si l’activité présente un potentiel de remboursement crédible. Cette possibilité est souvent plus accessible pour une activité de services avec peu de stock, peu de matériel et des charges fixes limitées que pour un commerce nécessitant un local, des travaux et un stock initial important.
Ce que le financeur veut vérifier avant tout
L’absence d’apport augmente l’attention portée au dossier. Le prêteur examine la cohérence entre le chiffre d’affaires prévisionnel, les dépenses de départ, la marge attendue et les mensualités. Il regarde aussi l’expérience du porteur de projet, ses compétences métier, ses éventuels premiers clients et sa capacité à conserver un revenu personnel pendant les premiers mois. Un projet rentable sur le papier, mais trop gourmand en trésorerie, peut être refusé.
Ne demandez donc pas « le maximum possible ». Distinguez les investissements indispensables du confort différable : matériel productif, assurance, stock de rotation, outils de vente et besoin en fonds de roulement doivent être chiffrés. Un budget resserré et argumenté inspire davantage confiance qu’un plan surdimensionné, surtout lorsque l’entrepreneur ne dispose pas d’épargne à mobiliser.
Choisir la bonne combinaison de financement sans apport
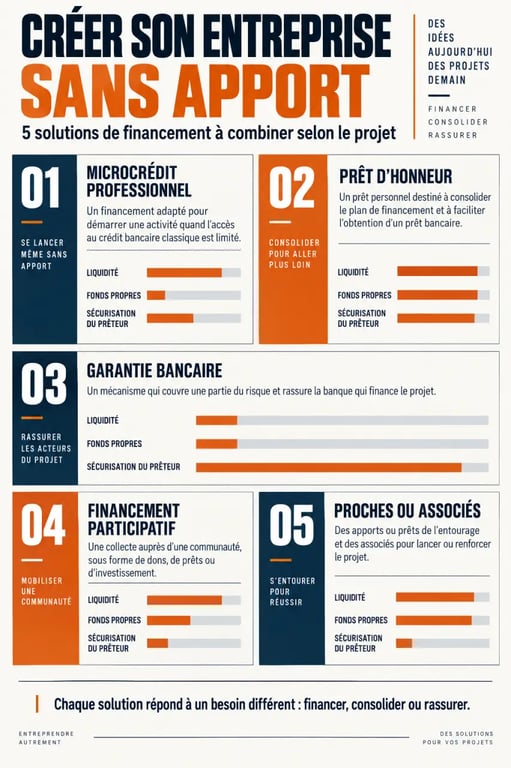
Un prêt pour créer une entreprise sans apport repose souvent sur plusieurs briques. Certaines apportent de la liquidité, d’autres renforcent les fonds propres ou sécurisent le prêteur. Les solutions ne répondent pas au même besoin. Comparez-les selon le montant à couvrir, votre activité et le délai prévu pour le lancement.
| Solution | À privilégier pour | Atout principal | Point de vigilance |
|---|---|---|---|
| Microcrédit professionnel | Petit investissement ou démarrage exclu du crédit classique | Peut aller jusqu’à 17 000 € | Le remboursement reste une charge mensuelle |
| Prêt d’honneur | Renforcer le plan de financement | Prêt personnel souvent sans garantie ni intérêt | Exige un dossier et, selon le réseau, un passage en comité |
| Garantie de financement | Obtenir un prêt bancaire malgré peu de sûretés | Partage une partie du risque avec la banque | Ne remplace pas un projet viable |
| Financement participatif | Produit identifiable ou communauté mobilisable | Teste aussi l’intérêt commercial | La campagne demande une communication active |
| Proches ou nouveaux associés | Compléter un plan de départ | Peut constituer un effet levier | Les règles et attentes doivent être écrites |
Microcrédit, prêt d’honneur et garantie : trois rôles distincts
Le microcrédit professionnel est pertinent lorsque le besoin porte sur un équipement, un véhicule, un premier stock ou un outil indispensable et que l’accès au crédit bancaire est difficile. Des structures comme l’Adie accompagnent notamment les créateurs dans cette situation. Le prêt d’honneur, proposé entre autres par Initiative France ou Réseau Entreprendre selon les projets, améliore la structure financière et peut faciliter l’obtention d’un prêt bancaire complémentaire.
Une garantie, notamment via des dispositifs associés à Bpifrance ou France Active, ne verse pas nécessairement de trésorerie au créateur. Elle couvre une partie du risque du prêteur et peut limiter la caution personnelle demandée. Elle ne supprime toutefois pas toutes les obligations en cas d’impayé. Il s’agit d’un outil de sécurisation du prêt, pas d’un remplacement du projet financier.
Le financement par les proches doit être formalisé
Le love money peut prendre la forme d’un don, d’un prêt ou d’une entrée au capital. Il peut constituer une première base financière, mais il ne doit jamais reposer sur un accord vague. Montant, durée, remboursement, intérêts éventuels et droits de chacun doivent être clairement établis. Cette formalisation protège la relation personnelle autant que l’entreprise et évite les désaccords lorsque l’activité démarre plus lentement que prévu.
Transformer votre dossier en preuve de fiabilité
Sans apport, votre dossier devient votre première garantie. Il doit permettre à un interlocuteur externe de comprendre l’activité rapidement, de vérifier les hypothèses et de voir comment l’entreprise traversera les premiers mois. Un business plan convaincant ne cherche pas à impressionner avec des prévisions optimistes. Il doit rendre le remboursement plausible, y compris dans un scénario moins favorable.
Construire un plan de financement qui tient dans le réel
Présentez d’un côté tous les besoins : immatriculation, dépôt de garantie, matériel, logiciels, stock, communication initiale et besoin en fonds de roulement. De l’autre, détaillez chaque ressource : prêt demandé, prêt d’honneur, aides, épargne éventuelle, crowdfunding et soutien des proches. Les deux colonnes doivent s’équilibrer. Prévoyez aussi un plan de trésorerie mensuel, car il révèle les périodes où les encaissements arrivent après les dépenses.
La solidité financière d’un projet se juge moins à la taille de la somme initiale qu’à la façon dont chaque dépense rejoint une source de revenus. Un ordinateur financé doit soutenir une prestation vendable ; un stock doit tourner assez vite pour reconstituer la trésorerie ; une campagne publicitaire doit déboucher sur des prospects mesurables. En reliant chaque euro engagé à son cycle d’encaissement, vous repérez les trous de caisse avant qu’ils ne deviennent un motif de refus.
Prévoir les garanties et les réponses aux objections
Le financeur peut demander une caution personnelle, un nantissement sur certains actifs ou une assurance. N’acceptez pas ces garanties sans en mesurer l’étendue : une caution engage potentiellement votre patrimoine personnel. Si vous disposez de peu d’actifs, mettez plutôt en avant des éléments vérifiables : contrats signés, lettres d’intention, portefeuille de commandes, expérience sectorielle, devis fournisseurs ou partenariats commerciaux.
Un refus n’est pas toujours définitif. Demandez les raisons précises : montant trop élevé, apport insuffisant, durée inadaptée, prévisionnel fragile ou garanties absentes. Vous pourrez alors réduire le besoin, séquencer les achats ou solliciter un dispositif complémentaire plutôt que de multiplier les demandes identiques. Cette analyse permet de présenter un dossier ajusté aux attentes du prêteur.
Les aides à activer selon votre profil de créateur
Les aides ne remplacent pas toutes un crédit, mais elles peuvent améliorer la trésorerie de départ ou réduire les charges. Leur intérêt est particulièrement fort lorsque vous créez une micro-entreprise ou lorsque vos revenus personnels sont limités. Elles s’intègrent au plan de financement et doivent être distinguées des sommes à rembourser.
Auto-entrepreneur : démarrer léger et protéger la trésorerie
Pour un auto-entrepreneur, la priorité consiste à limiter les frais fixes avant d’emprunter. L’ACRE peut alléger les cotisations sociales sous conditions, ce qui améliore les premiers mois d’activité. Un microcrédit ou un prêt d’honneur peut ensuite financer un besoin ciblé, à condition de démontrer que l’activité générera rapidement des recettes. Les activités de conseil, de service à domicile ou de vente en ligne gagnent à commencer avec un stock et des outils proportionnés aux premières commandes.
Demandeur d’emploi : arbitrer entre maintien des revenus et capital
Les personnes indemnisées par France Travail peuvent, selon leur situation, étudier le maintien de l’ARE ou l’ARCE. L’ARCE correspond à 45 % des droits restants et peut constituer une ressource de démarrage. Le maintien de l’allocation procure au contraire une sécurité de revenu plus régulière. Le choix dépend du besoin immédiat en investissement, de la vitesse prévue des premières ventes et de la capacité à vivre sans revenu mensuel stable.
Avant toute décision, faites valider votre situation par France Travail et rapprochez-vous de votre chambre consulaire, d’un réseau d’accompagnement ou d’un conseiller en création. Cet accompagnement aide à identifier les aides locales, à fiabiliser le prévisionnel et à présenter un dossier plus solide. Sans apport, être bien entouré peut faire la différence entre une demande isolée et un montage financier crédible.