Comptabilité d’une SCI : quelles obligations selon l’IR ou l’IS, et quels documents conserver ?
La comptabilité d’une SCI ne consiste pas simplement à noter les loyers encaissés et les factures réglées. Elle sert à suivre la trésorerie, à justifier les comptes entre associés et à préparer les déclarations fiscales. Le niveau d’exigence dépend surtout du régime d’imposition : une SCI soumise à l’impôt sur le revenu (IR) peut généralement tenir un suivi simplifié, tandis qu’une SCI soumise à l’impôt sur les sociétés (IS) doit appliquer une comptabilité commerciale complète.
Le régime fiscal détermine le niveau de comptabilité attendu
Avant de choisir un tableur, un logiciel ou un expert-comptable, le gérant doit identifier le régime fiscal de la SCI. Ce choix détermine les écritures à enregistrer, les documents comptables à produire et la déclaration annuelle à transmettre.
Quiz : Comptabilité des SCI
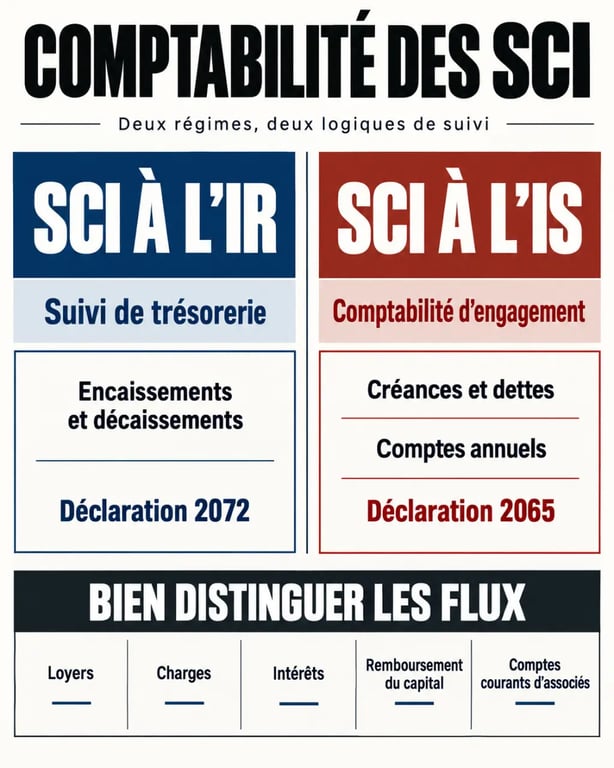
| Situation de la SCI | Logique comptable | Déclaration fiscale principale |
|---|---|---|
| SCI soumise à l’IR | Suivi simplifié des encaissements et décaissements | Déclaration n° 2072 |
| SCI soumise à l’IS | Comptabilité d’engagement avec comptes annuels | Déclaration n° 2065 |
SCI à l’IR : un suivi simplifié, mais rigoureux
Dans une SCI à l’IR, le résultat foncier est imposé directement entre les mains des associés, selon leur quote-part dans le capital. La société doit donc pouvoir retracer précisément les loyers encaissés, les charges payées, les intérêts d’emprunt, les travaux et les avances consenties par les associés. La comptabilité de trésorerie enregistre les opérations lorsqu’elles sont effectivement encaissées ou décaissées.
Cette organisation reste simple, mais elle demande de la méthode. Une SCI familiale qui mélange les dépenses privées, les frais de l’immeuble et les mouvements du compte courant d’associé s’expose à des erreurs de répartition et à des désaccords. Les statuts peuvent également prévoir des règles de présentation des comptes ou une approbation annuelle en assemblée générale. Le gérant doit alors les respecter.
SCI à l’IS : une comptabilité commerciale obligatoire
Une SCI soumise à l’IS doit tenir une comptabilité d’engagement. Les produits et les charges sont enregistrés à la date où ils sont acquis ou engagés, et non au seul moment du paiement. Un loyer dû en décembre, mais reçu en janvier, relève ainsi de l’exercice de décembre. Cette méthode donne une vision plus complète de la situation patrimoniale de la société, mais elle demande davantage de technicité.
La SCI doit établir un bilan, un compte de résultat et, selon sa situation, une annexe. Elle utilise notamment un livre-journal, un grand-livre et une balance. L’amortissement de l’immeuble, hors terrain, devient un élément central du suivi comptable et fiscal. L’option pour l’IS doit donc être étudiée avec attention : elle devient irrévocable après cinq ans.
Organiser les pièces et les écritures sans perdre le fil
Une comptabilité fiable se construit au fil de l’année. Attendre la période de déclaration pour reconstituer douze mois de relevés bancaires augmente le risque d’oublis, de doublons et de mauvais classement. Le bon réflexe consiste à réserver un compte bancaire à la SCI et à rapprocher régulièrement chaque mouvement de son justificatif.
Les documents à classer pendant l’année
Chaque recette et chaque dépense doivent pouvoir être expliquées. Conservez les quittances ou appels de loyers, les factures d’assurance, les avis de taxe foncière, les appels de fonds de copropriété, les contrats de prêt, les tableaux d’amortissement, les factures de travaux, les relevés bancaires et les décisions d’assemblée générale. Les pièces justificatives doivent être conservées pendant 10 ans. Leur non-conservation peut entraîner une amende de 10 000 €.
Il est utile de distinguer les travaux d’entretien ou de réparation des dépenses qui transforment durablement le bien. Cette distinction influe sur le traitement fiscal, en particulier à l’IS. De même, une somme versée par un associé n’est pas automatiquement un loyer ou une recette : elle peut correspondre à un apport, à un prêt ou à une avance en compte courant. Chaque opération doit donc être classée selon sa nature réelle.
Adopter une routine mensuelle plutôt qu’un rattrapage annuel
Une fois par mois, vérifiez les loyers attendus, saisissez les dépenses réglées, rattachez les factures aux mouvements bancaires et contrôlez le solde des comptes courants d’associés. Cette routine simplifie la préparation de la déclaration 2072 ou 2065. Elle permet aussi de repérer un impayé, une régularisation de charges ou un prélèvement non identifié avant qu’il ne devienne difficile à expliquer.
La séparation entre les différentes catégories de flux est tout aussi importante. Le remboursement du capital emprunté, les intérêts, les charges récupérables et les avances d’associés n’ont pas le même traitement. En les distinguant, le gérant comprend ce qui pèse sur le résultat et ce qui concerne seulement la trésorerie. Un compte bancaire bien approvisionné ne signifie donc pas nécessairement que l’activité est rentable.
Les obligations particulières qui peuvent alourdir le dossier
Une SCI civile conserve en principe un cadre comptable adapté à son activité. Certaines configurations exigent toutefois une vigilance accrue : activité commerciale, option à la TVA, présence d’associés soumis à l’IS ou croissance importante de l’activité. Les opérations réalisées doivent rester cohérentes avec l’objet social de la société.
Au-delà de 254 000 € HT, le régime simplifié de comptabilité d’engagement constitue un seuil à surveiller. D’autres critères peuvent imposer une comptabilité commerciale plus structurée : 3 100 000 € de chiffre d’affaires, 1 550 000 € de total de bilan et 50 salariés. La situation de la SCI et les obligations qui lui sont applicables doivent être examinées avant la clôture de l’exercice.
La contribution sur les revenus locatifs (CRL) doit également être vérifiée lorsqu’elle concerne la société. Son taux est de 2,5 %. Une exonération existe lorsque les loyers sont inférieurs à 1 830 € par local. Une comptabilité détaillée facilite ce contrôle : les informations nécessaires sont disponibles au moment de la déclaration, sans recherche précipitée dans les relevés et les archives.
Tableur, logiciel ou expert-comptable : choisir selon la complexité réelle
Le gérant peut tenir lui-même la comptabilité d’une SCI. Le recours à un expert-comptable n’est pas systématiquement obligatoire. Le choix dépend du nombre de biens, du volume d’écritures, du régime fiscal et de la capacité du gérant à appliquer les règles concernées.
- Le tableur convient à une SCI à l’IR avec peu de mouvements, à condition de protéger les formules, de numéroter les pièces et d’effectuer des contrôles réguliers.
- Le logiciel comptable facilite le classement, le rapprochement bancaire et les exports. Des solutions existent dès 15 € par mois, mais elles ne remplacent pas la compréhension fiscale des opérations.
- L’expert-comptable est particulièrement pertinent pour une SCI à l’IS, la gestion des amortissements, des travaux importants ou plusieurs associés. Le coût annuel se situe généralement entre 500 et 1 500 €.
Une solution hybride peut convenir à de nombreuses SCI. Le gérant rassemble les pièces, suit les loyers et met à jour les informations chaque mois. L’expert-comptable contrôle ensuite les écritures de fin d’année et réalise la liasse fiscale. Cette organisation limite les honoraires tout en sécurisant les opérations techniques.
Une comptabilité claire protège aussi les associés
La comptabilité ne répond pas uniquement à une obligation fiscale. Elle prouve la réalité des apports, des prêts et des remboursements entre la SCI et ses associés. En cas de vente du bien, de départ d’un associé, de succession ou de conflit familial, un compte courant documenté est plus fiable qu’un accord verbal ancien dont personne ne retrouve la trace.
Une tenue négligée peut compliquer un contrôle fiscal, fragiliser la défense de la société et alimenter l’idée d’une SCI fictive. À l’inverse, des comptes cohérents, des justificatifs accessibles et une approbation régulière des comptes montrent que la société est gérée comme une personne morale distincte de ses membres.
Pour garder le contrôle, établissez un calendrier annuel : saisie et contrôle mensuels, vérification des comptes d’associés avant la clôture, préparation des déclarations et classement ordonné des archives. Une bonne comptabilité permet au gérant d’expliquer chaque euro sans devoir reconstituer l’histoire de la SCI.