Execution management system : du portefeuille au marché, le rôle précis de l’EMS
Un execution management system (EMS) est un logiciel de front-office qui aide les traders à transmettre, suivre et optimiser l’exécution des ordres sur les marchés financiers. Il regroupe les données de marché, les connexions aux brokers et les outils de routage dans un même environnement. Son rôle n’est pas de décider quoi acheter, mais de gérer la façon dont une décision d’investissement devient une transaction.
La place de l’EMS entre décision d’investissement et marché
Lorsqu’un gérant souhaite acheter ou vendre un instrument financier, plusieurs systèmes peuvent intervenir. Le PMS aide à piloter le portefeuille, l’OMS organise les ordres et l’EMS prend en charge leur exécution. Leurs périmètres peuvent se chevaucher selon les solutions, mais ils répondent à des besoins distincts.
Quiz : comprendre l’execution management system
Testez vos connaissances sur le rôle de l’EMS, le parcours d’un ordre et les principales méthodes d’exécution.
| Système | Périmètre principal | Utilisateurs habituels | Exemple d’usage |
|---|---|---|---|
| PMS : Portfolio Management System | Positions, expositions, performance et construction du portefeuille | Gérants et équipes d’investissement | Déterminer un rééquilibrage du portefeuille |
| OMS : Order Management System | Cycle de vie des ordres, allocations et contrôles associés | Gérants, traders et équipes opérationnelles | Préparer un ordre et son allocation entre comptes |
| EMS : Execution Management System | Accès à la liquidité, routage et suivi des exécutions | Traders et équipes d’exécution | Fractionner un ordre et l’envoyer vers plusieurs destinations |
Un OEMS, ou O/EMS, associe des fonctions de gestion et d’exécution des ordres. Cette intégration peut réduire les ressaisies et simplifier le suivi. Il reste nécessaire de vérifier la profondeur fonctionnelle de chaque composant : une interface unique ne couvre pas forcément tous les besoins métier.
L’EMS n’est ni un outil de sélection de titres, ni un système comptable ou de règlement-livraison à lui seul. Sa valeur se joue au contact du marché, lorsque le trader doit arbitrer entre prix, liquidité et délai d’exécution.
Le parcours d’un ordre : contrôler, router, surveiller
Imaginons qu’un gérant transmette un ordre d’achat important à sa table de négociation. Si la liquidité disponible est insuffisante, l’exécuter immédiatement en une seule fois risque de faire bouger le prix. L’EMS permet au trader de choisir une méthode adaptée et d’en suivre les résultats.
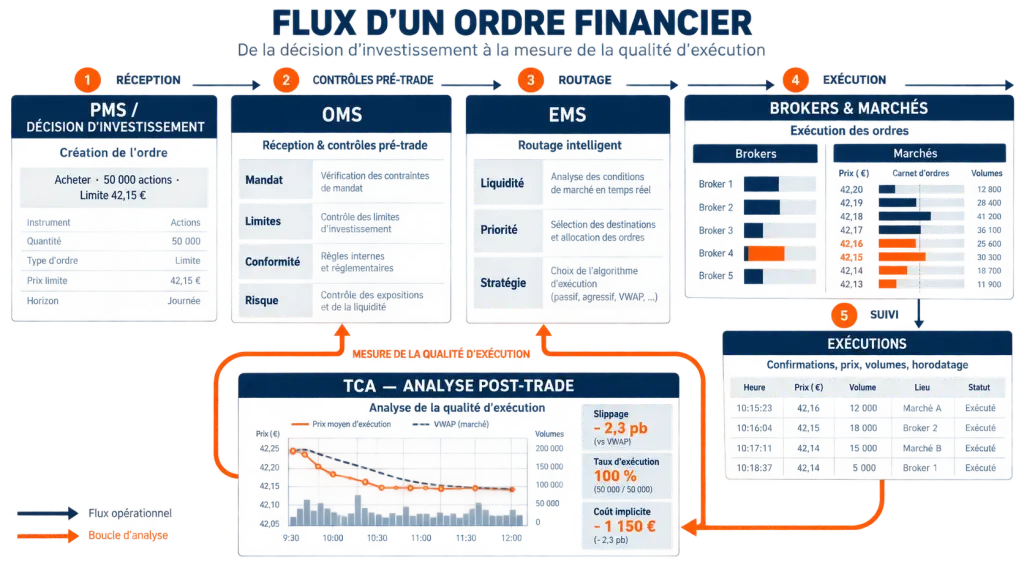
- Réception de l’ordre : l’EMS récupère les instructions, souvent depuis l’OMS, avec l’instrument, le sens, la quantité et les limites applicables.
- Contrôles pré-trade : les vérifications configurées peuvent porter sur la taille et le prix, les habilitations ou les restrictions de négociation.
- Choix de l’exécution : selon l’urgence et la liquidité accessible, le trader sélectionne un broker, une destination ou un algorithme.
- Envoi et suivi : l’ordre peut être fractionné en ordres enfants. Le trader suit les exécutions partielles, les rejets, les modifications et les annulations dans le carnet d’ordres, ou order blotter.
- Retour des résultats : les transactions et leurs statuts sont transmis aux systèmes connectés et alimentent les analyses d’exécution.
DMA, SOR et algorithmes : des fonctions différentes
Le DMA (direct market access) permet d’acheminer des ordres vers un marché au moyen de l’infrastructure et des contrôles prévus. Le SOR (smart order routing) choisit entre plusieurs destinations selon ses règles, les prix, la liquidité et les coûts pris en compte. Il ne garantit pas qu’une contrepartie sera toujours disponible au prix souhaité.
Les algorithmes, eux, organisent le déroulement de l’exécution. Un TWAP répartit les interventions dans le temps. Un VWAP cherche à suivre un profil de volumes pour viser un prix proche du prix moyen pondéré par les volumes. Ces outils peuvent être proposés par les brokers ou par des prestataires indépendants. Leur pertinence dépend du marché et des contraintes propres à l’ordre.
Mesurer la qualité d’exécution, pas seulement la vitesse
Selon ses connexions, un EMS centralise les market data et la liquidité accessible auprès des bourses, des brokers, des réseaux de croisement ou des ECN. Cette vue aide le trader à choisir entre exécution immédiate, attente et fractionnement. La rapidité compte, mais elle ne suffit pas à déterminer si une exécution est de bonne qualité.
La TCA pour comprendre le coût réel
La transaction cost analysis (TCA) compare les résultats à des références pertinentes, comme le prix à l’arrivée de l’ordre, le VWAP ou un autre benchmark défini. Elle permet d’examiner les frais et le décalage de prix, appelé slippage. Selon la méthode utilisée, elle peut aussi mesurer l’impact de marché ou le coût des quantités non exécutées. Pour être utile, la comparaison doit tenir compte de l’urgence de l’ordre et des conditions de marché.
La TCA devient plus utile quand ses résultats guident les décisions suivantes. Face à un résultat décevant, l’équipe peut examiner le routage, le paramétrage ou le choix du broker, puis tester un ajustement sur des ordres comparables. Sans ce retour, la TCA reste un bilan rétrospectif. Avec lui, l’équipe peut repérer une faiblesse récurrente et la distinguer d’un épisode de volatilité, sans revoir ses règles après chaque mauvaise séance.
La conformité exige aussi une traçabilité exploitable
Les contrôles pré-trade, les habilitations et l’historique des événements contribuent à la maîtrise des risques. Dans les cadres réglementaires applicables, notamment MiFID II, l’EMS peut soutenir la démarche de best execution. Le logiciel ne garantit toutefois pas la conformité à lui seul. Celle-ci dépend aussi des politiques en place, de la qualité des données et de la supervision humaine.
Choisir une solution selon ses flux, puis tester son intégration
Côté buy-side, les sociétés de gestion et les hedge funds recherchent généralement un accès efficace aux brokers, un pilotage des ordres importants et une analyse des coûts. Côté sell-side, les besoins peuvent porter sur le traitement des flux clients, le routage et la supervision des risques associés. Une même étiquette « EMS » peut donc désigner des solutions aux priorités très différentes.
Il faut aussi vérifier la couverture annoncée, classe d’actifs par classe d’actifs. Les actions, les obligations, les devises, les futures et les cryptoactifs ne fonctionnent pas selon les mêmes mécanismes de marché. Une solution multi-asset ne propose pas nécessairement le même niveau de données, de connectivité ou d’automatisation sur chaque segment.
- Couverture effective : instruments, marchés, brokers et types d’ordres réellement disponibles.
- Intégration : échanges avec l’OMS, identifiants des instruments, messages FIX, API et synchronisation des statuts.
- Contrôle opérationnel : gestion des rejets, des exécutions partielles, des déconnexions et des reprises après incident.
- Analyse : benchmarks disponibles, export des données et traçabilité des décisions.
- Coût global : licences, données de marché, connectivité, déploiement et support.
Bloomberg EMSX, FlexTrade et Quod Financial comptent parmi les noms présents sur ce marché. D’autres offres, notamment chez Fidessa, Charles River ou Eze Software, peuvent associer des fonctions de gestion et d’exécution. La comparaison doit porter sur les produits et les modules précis, pas uniquement sur les marques.
Avant de choisir un fournisseur, demandez une démonstration fondée sur vos propres scénarios : ordre partiellement exécuté, annulation en cours, rupture de connexion et rapprochement avec l’OMS. Un EMS adapté reste maîtrisable lorsque le flux ne se déroule pas comme prévu, et pas seulement lorsqu’il fonctionne dans des conditions standard.